Compre / Venda Bitcoin & Cripto Instantaneamente com BRL
Dados de Mercado em Tempo Real
Fique à frente com preços, volumes e tendências para pares BRL. Acompanhe Bitcoin (BTC), Ethereum (ETH), USDT e mais na Coins.xyz.


Por que escolher a Coins.xyz no Brasil?
Descubra as vantagens que nos tornam a escolha preferida para traders de cripto em todo o Brasil.
Segurança Global e Regulamentação
Somos uma exchange de criptomoedas totalmente licenciada e regulamentada, e priorizamos a proteção dos seus ativos com os mais altos padrões de segurança do setor e rigorosa conformidade regulatória.
Depósitos e Saques Diretos em BRL via Pix
Deposite e saque instantaneamente em Real Brasileiro (BRL) usando Pix. Nossa integração oferece depósitos e saques instantâneos, tornando o financiamento da sua conta sem esforço.
Blockchain Games
A Coins.xyz é uma carteira líder conectando você ao futuro das finanças gamificadas. Descubra as principais tendências do universo financeiro no formato de jogos.
Taxas Competitivas e Alta Liquidez
Maximize seus potenciais retornos com taxas de negociação competitivas no mercado brasileiro. Beneficie-se de excelentes capacidades de negociação spot e alta liquidez para operações contínuas.
Comece a usar Coins.xyz no Brasil
Quer saber como comprar Bitcoin ou outras criptos com BRL? Nosso processo simples em 3 etapas torna o início da sua jornada cripto descomplicado:
01
Crie e Proteja Sua Conta
Cadastre-se para sua conta Coins.xyz gratuita usando seu e-mail e crie uma senha forte. Conclua nossa rápida e segura verificação de Identidade e Selfie (KYC), projetada para atender aos requisitos locais, para desbloquear todos os recursos da plataforma e garantir a segurança dos ativos.
Cadastre-se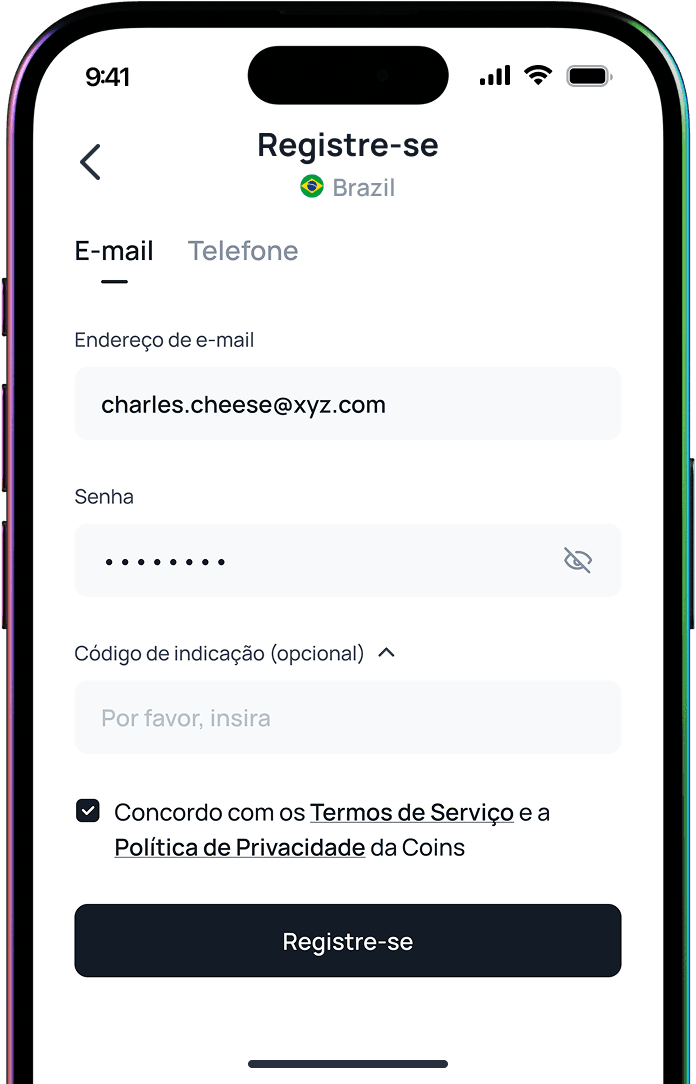
Negocie de Qualquer Lugar com o Nosso App
Gerencie seu portfólio e fique por dentro dos movimentos do mercado a qualquer hora. Escaneie para baixar.
Últimas informações
Aprimore seu conhecimento cripto e habilidades de negociação com recursos valiosos, tutoriais, análises de mercado e comentários de especialistas do blog da Coins.xyz Brasil.
O banco pediu o contrato de prestação de serviço: por quê?
O valor da invoice chegou. Em vez do crédito em reais, veio um e-mail da instituição pedindo o contrato de prestação de serviço assinado, e o dinheiro ficou onde estava. Quase sempre o pedido é lido como burocracia, ou como desconfiança da sua empresa. A razão é mais simples. A instituição precisa ligar aquela entrada de moeda estrangeira a uma causa, e o contrato é o documento que descreve a causa. O que a operação de câmbio precisa ter por trás Moeda estrangeira não vira real sozinha. Vira dentro de uma operação de câmbio, que tem contrato próprio, partes identificadas e um código de natureza que descreve para que a operação serve. Quem escolhe esse código é a sua empresa, e é um passo que já tratamos em o passo do câmbio que a contabilidade não cobre. O código sozinho é uma declaração. O contrato é o que sustenta a declaração. Por isso o pedido chega redigido num vocabulário que soa fiscal e vem de uma área que não é a sua contabilidade. Por que agora, se da outra vez ninguém pediu Essa é a parte que mais confunde. A empresa recebe três ou quatro vezes sem que ninguém peça nada, e na quinta vem a exigência. O artigo 7º da Resolução BCB 277/2022 permite à instituição requisitar ou dispensar informações e documentos comprobatórios conforme a avaliação que ela faz do cliente e das características da operação. Dispensar é decisão dela, tomada operação a operação. Não ter pedido uma vez não cria um direito de nunca mais pedir. A régua por trás dessa avaliação vem da prevenção à lavagem de dinheiro. A Circular BCB 3.978/2020 obriga as instituições autorizadas pelo Banco Central a manter procedimentos para conhecer, identificar e qualificar seus clientes, nos artigos 13, 16 e 18. E o artigo 39 lista, entre as situações que precisam ser monitoradas e selecionadas para análise, as operações que, consideradas as partes e os valores envolvidos, apresentem incompatibilidade com a capacidade financeira do cliente. O contrato é o que explica a compatibilidade. Daí vêm as situações em que o pedido costuma aparecer: valor fora da média da sua empresa, pagamento vindo de um nome diferente do contratante, contraparte nova, descrição de serviço genérica demais para sustentar o código escolhido, ou a primeira operação depois de meses sem movimento. O que a instituição lê no contrato Ninguém lê as trinta páginas. A leitura procura cinco coisas, e todas elas precisam conversar com a invoice que você emitiu, com os mesmos cuidados de invoice de exportação de serviço: o que precisa ter. No contratoO que está sendo conferidoOnde a divergência apareceAs partesSe quem assinou é quem paga lá fora e quem recebe aquiO pagamento sai de outra empresa do grupo, ou a invoice está no nome fantasia e a conta na razão socialO objetoSe o serviço descrito sustenta o código de natureza da operaçãoO contrato diz "consultoria", a nota fiscal descreve outra coisa e o código aponta para uma terceiraValor e moedaSe o valor que entrou cabe no que o contrato prevêContrato mensal de valor fixo e uma entrada muito acima dele, sem aditivoForma e prazo de pagamentoSe a entrada faz sentido no calendário combinadoRecebimento partido em parcelas que o contrato não mencionaVigência e assinaturaSe o contrato estava em vigor na data em que o serviço foi prestadoContrato vencido, ou assinado depois da invoice Nenhuma dessas divergências significa que a operação está errada. Todas significam que alguém vai precisar explicar, e explicar leva dias. "Eu não tenho contrato assinado" Boa parte das PJs de tecnologia e das agências nunca assinou um documento com esse nome. O que existe é um master service agreement com ordens de serviço por projeto, uma proposta aprovada por e-mail, um aceite dentro da plataforma do cliente, ou um cadastro de fornecedor com termos padrão que ninguém leu. Todos esses conjuntos descrevem uma relação comercial. Quem decide se o conjunto serve como comprovação é a instituição, dentro da mesma avaliação que o artigo 7º permite a ela fazer. Pergunte por escrito qual conjunto de documentos ela aceita para a sua natureza de operação, e arquive a resposta. Pergunta genérica costuma voltar com resposta genérica. Contrato em inglês é a dúvida seguinte, e a resposta também é da instituição. Pergunte junto se ela exige tradução e em qual formato, antes de a próxima invoice sair. O documento fica dez anos guardado Depois que você manda, o contrato não some. O artigo 8º da Resolução BCB 277/2022 manda a instituição conservar as informações da operação e os documentos coletados pelo prazo mínimo de dez anos, contados do término do exercício em que ocorre a contratação ou, se houver, a liquidação. A Circular 3.978/2020 fixa prazo mínimo equivalente para os registros de operações que ela exige, no artigo 67. Isso muda o que você manda. O contrato que sobe hoje é o que vai explicar essa operação daqui a alguns anos, para alguém que não estava na negociação e não vai te ligar para perguntar. Confira se a versão que você tem em mãos é a assinada e vigente, e não a minuta que ficou na pasta de downloads. Como fazer o pedido parar de travar a operação O pedido não vai deixar de existir. Pode deixar de custar dias. Monte uma pasta por cliente com o contrato assinado, as ordens de serviço ou propostas aprovadas, as invoices emitidas, as notas fiscais correspondentes e os comprovantes das operações de câmbio já fechadas. Quando a instituição pedir, você responde no mesmo dia, em vez de caçar o e-mail em que o cliente aprovou o escopo. E se o pedido já chegou e a resposta vai demorar, avise a instituição do prazo. Valor parado tem estados diferentes, com donos diferentes, e saber em qual deles a sua operação está muda o que dá para fazer, como está em o dinheiro chegou do exterior e não caiu na conta. Antes da próxima invoice * A razão social do contrato é a mesma da invoice e a mesma da conta que recebe? * O objeto do contrato descreve o serviço com as palavras que a nota fiscal usa? * Quem paga lá fora é quem assinou? * O contrato estava vigente na data em que o serviço foi prestado? * A versão arquivada do seu lado é a assinada? * A sua instituição já disse, por escrito, qual conjunto de documentos aceita? Se você fatura em dólar há mais de um ano e nunca recebeu esse pedido, abra a pasta do seu maior cliente e responda as seis perguntas hoje. O pedido costuma chegar quando a operação está em cima de um prazo, e é aí que cada resposta que falta custa mais caro. Este texto tem um enfoque puramente educacional e não configura nenhuma indicação de investimentos ou relacionado. Dispor dinheiro ou suas finanças em qualquer forma de investimento configura um risco real e deve ser tratado com extrema seriedade.
Corretora ou banco para pagar o fornecedor?
A cotação da corretora veio melhor que a da mesa do seu banco. No pedido inteiro, a diferença paga o frete. Aí vem a dúvida que trava a decisão: se é melhor, por que a empresa continua fechando câmbio com o banco de sempre? A resposta está no que cada uma das duas pode contratar, e isso está escrito na norma. A norma não descreve duas versões da mesma coisa O artigo 29 da Resolução BCB 277/2022 separa quem opera no mercado de câmbio em dois grupos. Bancos e a Caixa Econômica Federal podem realizar todas as operações do mercado de câmbio. As demais instituições autorizadas, o que inclui as sociedades corretoras de câmbio e as corretoras e distribuidoras de títulos e valores mobiliários, têm uma lista enumerada de operações e um teto por operação com clientes de US$ 500 mil ou o equivalente em outras moedas. Esse teto era de US$ 300 mil até a Resolução BCB 401/2024, que o elevou com vigência em 2 de setembro de 2024. Bancos e Caixa Econômica FederalDemais instituições autorizadasEscopoTodas as operações do mercado de câmbioLista enumerada na normaValor por operação com clienteSem tetoAté US$ 500 mil ou equivalenteCrédito ligado ao comércio exteriorFinanciamento à importação e adiantamento sobre contrato de câmbioFora da lista Essa é a diferença estrutural. Todo o resto que se fala sobre o assunto, atendimento, taxa, agilidade, varia de instituição para instituição dentro de cada um dos dois grupos. O teto só aparece quando o pedido cresce Para quem paga US$ 40 mil de insumo por mês, o teto nunca aparece. Ele aparece na compra de máquina, no lote grande de fim de ano e no saldo de 70% de um pedido que foi orçado inteiro em dólar. O que decide é a operação individual, e não o volume do ano. Uma empresa que remete US$ 3 milhões por ano em parcelas de US$ 120 mil opera abaixo do teto o tempo todo. Uma que remete US$ 1 milhão em duas parcelas não opera. Quebrar um pagamento em duas operações para caber no teto mexe no enquadramento da operação, e essa conversa é com a instituição e com quem responde pelo jurídico da sua empresa, não com quem lhe vendeu a cotação. Quando a operação precisa do balanço do banco Há operações de importação em que o dinheiro não é só convertido, é emprestado ou garantido. Financiamento à importação, carta de crédito emitida em favor do fornecedor, adiantamento sobre contrato de câmbio do lado da exportação. Nesses casos existe uma instituição assumindo risco de crédito, e é isso que separa os dois grupos do artigo 29. Se a sua operação precisa de uma dessas estruturas, a escolha já foi feita antes de você pedir a primeira cotação. Se não precisa, o campo fica aberto. Essa pergunta se faz uma vez por ano, e não a cada pedido, porque a resposta muda quando a empresa começa a comprar máquina ou a negociar com fornecedor novo de ticket alto. O que não muda de lado nenhum Boa parte do que o importador atribui à escolha entre corretora e banco não depende dela. O contrato de câmbio é o mesmo instrumento nos dois casos, com o mesmo código de natureza, escolhido pelo cliente. A exigência documental segue o artigo 7º da mesma resolução, que deixa a cada instituição autorizada a decisão de pedir ou dispensar documentos conforme a avaliação que ela faz do cliente e da operação. Uma corretora pode pedir mais papel que um banco, e o contrário também acontece. Quem quiser o detalhe dessa sequência, ela está em fechamento de câmbio de importação, passo a passo. A cadeia de bancos correspondentes também continua onde estava. Contratar com uma corretora não encurta o trajeto até o banco do seu fornecedor, e quem arca com as tarifas desse caminho continua sendo definido na instrução de pagamento, assunto de OUR, BEN e SHA. Horário de corte, feriado bancário nos dois países e prazo de guarda dos documentos valem igual para os dois grupos. Onde a diferença aparece no dia a dia Fora do escopo regulatório, o que mais pesa no dia a dia é operacional, e não corre sempre a favor do mesmo lado. Do lado de quem tem a conta no banco grande, a operação costuma andar sem cadastro novo, e a mesa já conhece a empresa. Quando a importação vem acompanhada de limite de crédito ou de fiança, manter tudo na mesma instituição simplifica a negociação. Do lado de quem contrata fora, o ganho comum é atenção. Câmbio é o produto principal da casa, e não uma linha de um catálogo, o que costuma aparecer em quem atende o telefone e em quanto tempo leva para uma cotação virar contrato. O spread também tende a ser disputado, porque é ali que a instituição compete. O que não funciona é comparar os dois por uma cotação avulsa. Taxa cotada às 10h30 e taxa cotada às 15h são números diferentes por motivo que não tem nada a ver com quem cotou. Anote a taxa e o horário exato em três operações seguidas de cada instituição antes de concluir qualquer coisa, e olhe o que o custo esconde fora da tarifa. Seis perguntas antes de escolher * Qual é o valor da maior operação individual que você fecha no ano, e não o volume anual? * Alguma compra prevista para os próximos doze meses vai precisar de financiamento, carta de crédito ou garantia? * Qual é o horário de corte de cada instituição para a ordem sair no mesmo dia útil? * Quantos bancos correspondentes existem entre ela e o banco do seu fornecedor? * Qual instituição autorizada assina o contrato de câmbio, e o nome dela é o mesmo que aparece na proposta comercial que você recebeu? * Em que horário exato cada taxa foi cotada? A quinta pergunta é a que mais gente deixa passar. Nem toda empresa que oferece câmbio é a instituição que contrata o câmbio, e quem assina o contrato é quem responde pela operação perante o Banco Central. Confira o nome no contrato antes da primeira remessa, não depois de um problema. Se a sua importação é de sinal e saldo com fornecedor asiático, comece pela primeira e pela sexta. Elas decidem se a discussão é sobre escopo ou sobre preço, e são discussões diferentes. Este texto tem um enfoque puramente educacional e não configura nenhuma indicação de investimentos ou relacionado. Dispor dinheiro ou suas finanças em qualquer forma de investimento configura um risco real e deve ser tratado com extrema seriedade.
Modalidades de pagamento na importação: onde fica o risco
A proforma do fornecedor chega com uma linha no rodapé: 30% T/T in advance, 70% against copy of B/L. Alguém do comercial responde confirmando, porque o preço unitário estava bom e o prazo de produção fechava com a parada de manutenção de novembro. Essa linha decidiu quem carrega o risco da compra inteira. Ela foi decidida por quem respondeu o e-mail mais rápido. Quatro modalidades, uma pergunta só O material em português costuma apresentar o assunto como um cardápio de produtos bancários. O Siscomex, no material Aprendendo a Exportar, lista quatro: pagamento antecipado, remessa sem saque, cobrança documentária e carta de crédito. As quatro respondem à mesma pergunta. Quem entrega primeiro. Tarifa, documento, prazo e banco envolvido são consequência dessa escolha, não critérios para fazê-la. Antes da tabela, um aviso de vocabulário, porque duas coisas diferentes se chamam modalidade no Brasil. A modalidade comercial é esta, e você negocia com o fornecedor. A modalidade do câmbio, antecipado, à vista ou a prazo, é a classificação da operação cambial, e está no passo a passo do fechamento de câmbio. Uma decorre da outra, mas são contratos separados. ModalidadeQuem entrega primeiroQuem fica mais expostoO que o banco fazPagamento antecipadoVocê, o dinheiroImportadorExecuta a remessaRemessa sem saqueFornecedor, carga e documentosExportadorExecuta a remessa, no vencimentoCobrança documentáriaFornecedor, a carga; os documentos ficam com o bancoOs dois, em parcelas menoresEntrega os documentos contra pagamento ou contra aceiteCarta de créditoFornecedor, contra compromisso do banco emitenteOs dois, exposição menorAssume o compromisso de pagar contra documentos conformes Pagamento antecipado O dinheiro sai antes do embarque, e é o que libera a linha de produção do fornecedor. O Siscomex é direto sobre o efeito: o maior risco fica com o importador, que paga antes de comprovar o embarque da mercadoria. Quem compra da Ásia pela primeira vez costuma receber essa como única oferta, e não por má-fé. O fornecedor também não conhece você. Existe uma janela regulatória que quase ninguém checa antes de assinar contrato longo. O artigo 47 da Resolução BCB 277/2022 prevê que a antecipação do pagamento de importação pode ocorrer em até trezentos e sessenta dias anteriores à data prevista para o embarque ou para a nacionalização. Encomenda de máquina com ciclo de fabricação longo encosta nessa janela. Leve a data prevista de embarque para a instituição antes de assinar, e não depois. Remessa sem saque É o espelho do antecipado. O fornecedor embarca e manda os documentos direto para você, que nacionaliza a carga e paga depois, em prazos que o Siscomex situa na faixa de trinta a noventa dias. Do seu lado, é a mais barata e a mais flexível das quatro. Nenhum banco no meio cobrando por evento, nenhum documento parado esperando conferência. Do lado do fornecedor é a pior. O Siscomex registra o motivo: em caso de inadimplência não existe título de crédito que garanta a possibilidade de protesto. Ele embarcou a mercadoria e ficou com uma fatura. Por isso remessa sem saque não se pede, se conquista, normalmente depois de muitos pedidos sem incidente. Quando um fornecedor novo oferece sessenta dias na primeira compra, sem que você tenha pedido, isso não é vitória comercial. É informação sobre o fornecedor, e o motivo costuma estar no balanço dele. Um detalhe operacional morde aqui. Como os documentos e a instrução de pagamento viajam por e-mail, sem banco nenhum no caminho conferindo, essa é a modalidade mais exposta à troca dos dados bancários do fornecedor. Cobrança documentária Aqui entram bancos, e mora o mal-entendido mais caro das quatro. O fornecedor embarca e entrega os documentos ao banco dele, que os remete ao banco no Brasil com uma instrução de cobrança. Sem esses documentos você não desembaraça a carga. Essa é toda a alavanca. As regras são as URC 522 da Câmara de Comércio Internacional, em vigor desde 1º de janeiro de 1996. O que elas dizem que o banco faz é mais estreito do que a palavra banco sugere. O artigo 12 determina que os bancos devem verificar que os documentos recebidos aparentam ser os listados na instrução de cobrança. É conferência de lista contra lista. O artigo 13 afasta a responsabilidade dos bancos, entre outras coisas, pela existência das mercadorias representadas por qualquer documento. E o artigo 10 estabelece que os bancos não têm obrigação de tomar qualquer providência em relação à mercadoria a que a cobrança se refere. Na prática: na cobrança o banco é carteiro registrado, não garantidor. Ele não promete pagar. Ele controla a entrega do papel. São dois arranjos, e a distância entre eles é grande. Contra pagamento, você paga para receber os documentos, e sem pagar não desembaraça. Contra aceite, você aceita um saque com vencimento futuro, recebe os documentos e paga depois. No segundo arranjo o fornecedor ganha um título e você ganha prazo, que é exatamente o que faltava na remessa sem saque. O risco que sobra para o fornecedor é o seu não comparecimento. Se você desistir da compra, a carga está no destino e o banco não vai retirá-la. O mesmo artigo 10 recomenda que a mercadoria não seja despachada diretamente ao endereço de um banco, nem consignada a ele, sem acordo prévio. Para você isso tem um lado prático desconfortável: desistir na cobrança custa demurrage e frete de retorno, não só relacionamento. Carta de crédito É a modalidade que mais aparece em material de banco e a que menos entrega o que o leitor imagina que ela entrega. O banco emitente se compromete a pagar contra documentos conformes. Conformes aos termos do crédito, não à mercadoria. O artigo 5º das UCP 600 diz que os bancos lidam com documentos e não com as mercadorias, serviços ou desempenho a que esses documentos se refiram. O Siscomex a descreve como a modalidade mais difundida no comércio internacional, por oferecer mais garantias aos dois lados. Isso vale na comparação com as outras três. Não vale como garantia de que a carga existe e está correta. Quem contrata carta de crédito com medo de qualidade está comprando outro produto. É também a mais cara das quatro, e o custo não cabe na comissão de abertura: há tarifas por evento, limite de crédito comprometido enquanto a operação viver e horas de gente conferindo documento contra o texto do crédito. O risco não diminui, ele muda de lado Nenhuma das quatro reduz risco. Elas escolhem quem fica com ele, e essa escolha tem preço. O preço raramente aparece como tarifa. Aparece no preço unitário que o fornecedor te dá quando aceita cobrança em vez de antecipado. Aparece no limite de crédito que a carta de crédito imobiliza no seu banco. Aparece nos dias entre o embarque e a liberação dos documentos, que são dias de estoque parado. E aparece nas tarifas dos bancos do caminho, que dependem de uma instrução que muita gente nunca leu, assunto de OUR, BEN e SHA. Algumas dessas camadas já tratamos em onde o custo de pagar fornecedor no exterior se esconde. Existe um teste rápido para saber se o seu fornecedor precificou isso. Peça o preço em duas modalidades. Se ele devolver o mesmo número, ou ele nunca fez a conta, ou o pior caso já está embutido no preço que você paga há dois anos. Depois da modalidade ainda existe um contrato de câmbio Acertar a modalidade não fecha a operação financeira. Os reais ainda precisam virar moeda estrangeira numa operação de câmbio, com contrato próprio, classificação própria e calendário próprio. O retrabalho nasce quando essas duas pontas são tratadas por pessoas diferentes. A modalidade que alguém confirmou no rodapé da proforma é o que define o pacote documental que a mesa vai pedir semanas depois. Quem fecha prazo sem olhar para isso descobre o pacote com a produção do fornecedor esperando. Antes de responder à proforma * Qual modalidade está escrita no rodapé, e quem na sua empresa aprovou essa linha? * Se for antecipado, quanto você perde se não houver embarque, e você recuperaria esse valor na jurisdição do fornecedor? * Se for cobrança, é contra pagamento ou contra aceite? As duas ocupam a mesma linha do contrato e significam coisas diferentes. * Você já pediu ao fornecedor o preço em mais de uma modalidade? * A modalidade desta compra é a mesma das últimas três, ou mudou sem que o financeiro soubesse? * Quem confere o pacote documental antes de a mesa de câmbio conferir? Se você compra do mesmo fornecedor há mais de um ano e continua pagando antecipado, comece pela quarta. Peça o preço em cobrança documentária contra aceite e compare com o que paga hoje. É um e-mail, e a resposta costuma mostrar quanto do seu risco já está dentro do preço unitário. Este texto tem um enfoque puramente educacional e não configura nenhuma indicação de investimentos ou relacionado. Dispor dinheiro ou suas finanças em qualquer forma de investimento configura um risco real e deve ser tratado com extrema seriedade.
Junte-se à nossa comunidade
Conecte-se com outros traders, compartilhe insights, obtenha suporte e mantenha-se atualizado sobre as últimas tendências do mercado. Faça parte de uma comunidade cripto global e brasileira vibrante e solidária.


Perguntas Frequentes
Focada no Usuário
A Coins.xyz é uma plataforma simples, segura e prática de usar. Nosso foco está no usuário, oferecendo uma experiência acessível, confiável e projetada para atender às suas necessidades, desde o primeiro clique.
Acessar Agora